




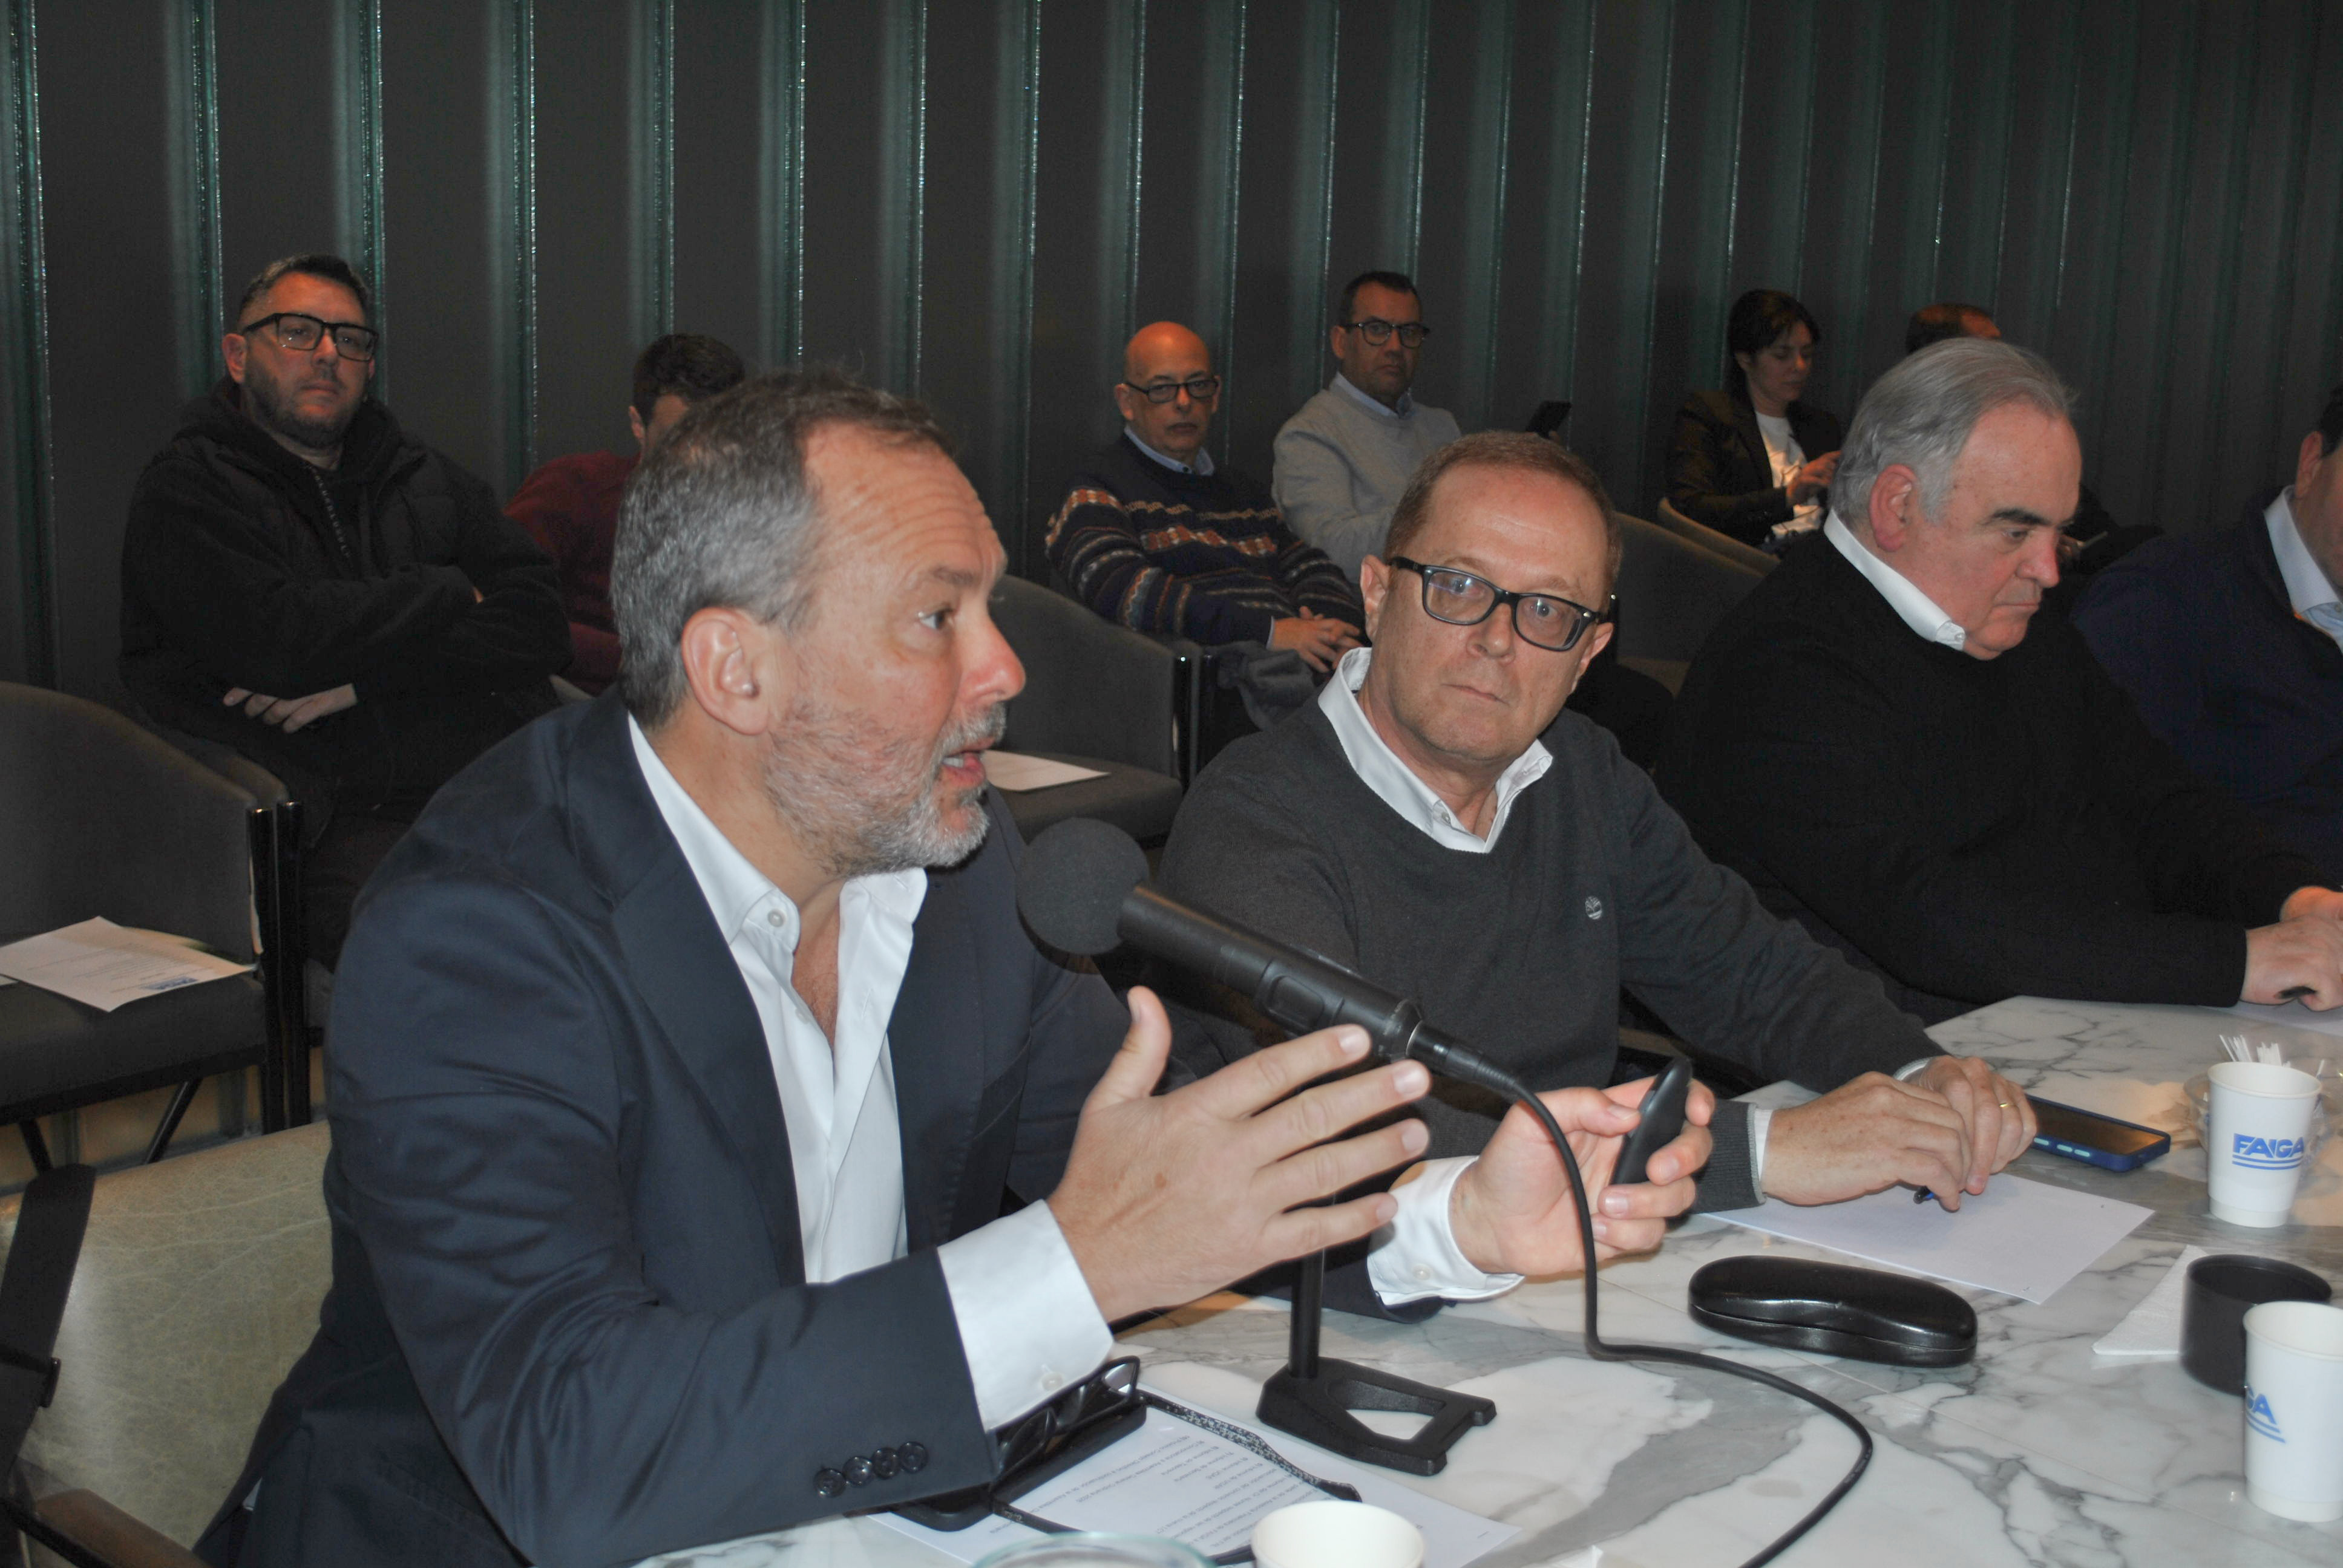
Gonzalo Vallejos, Managing Partner en CRITERIA ARGENTINA, presentó ante una sala completa de empresarios gráficos los principales puntos a tener cuenta a partir de la entrada en vigencia del FAL el 1 de noviembre.
Toda consulta referida a la materia puede dirigirse a contacto@faiga.com para ser derivada a los profesionales de CRITERIA.
A continuación, se ofrece un resumen de los principales puntos de la disertación, junto con el material proyectado:
El Fondo de Asistencia Laboral (FAL) es un régimen obligatorio de ahorro previo para el pago de indemnizaciones que se financia mediante una redirección de los aportes patronales que anteriormente iban en su totalidad a la ANSES.
Aspectos Generales y Alcance
Carácter obligatorio: Aplica por ley a todas las empresas del sector privado, sin importar su cantidad de empleados.
Excepciones: Quedan excluidos el sector público, el régimen de casas particulares y la industria de la construcción.
Tasas de aporte: Se detrae el 1% de la masa salarial para grandes empresas y el 2,5% para Pymes.
Mecanismo de aporte: Se canaliza indicando el identificador (FAL ID) en el Formulario 931 presentado ante la agencia recaudadora (ARCA/ANSES).
Uso y Cobertura del Fondo
Destino exclusivo: Diseñado para cubrir indemnizaciones por despido sin causa, preaviso, acuerdos en el SECLO, incapacidades absolutas/fallecimiento y sentencias judiciales adversas por despidos con causa.
Exclusiones: No cubre conceptos como vacaciones no gozadas, sueldo anual complementario (aguinaldo), horas extras ni indemnizaciones por daño moral.
Pago directo: Los recursos se transfieren directamente desde el fondo a la cuenta bancaria del trabajador desvinculado en un plazo de 5 días tras la notificación de la liquidación por parte de la empresa.
Condiciones de acceso: Aplica a empleados con más de 12 meses de antigüedad y se encuentra disponible para su uso a partir del séptimo mes de aportes.
Portabilidad: La empresa puede cambiar de entidad administradora mediante ventanas de tiempo semestrales.
Ventajas Impositivas y Patrimoniales
Deducción fiscal: Tanto los aportes ordinarios como los aportes extraordinarios/voluntarios que realice la empresa son deducibles del Impuesto a las Ganancias.
Exención sobre rendimientos: La rentabilidad generada por las inversiones del fondo no tributa Impuesto a las Ganancias ni Ingresos Brutos.
Inembargabilidad: Los fondos forman un patrimonio separado e inembargable por parte de acreedores o terceros.
Estructura de Gestión y Costos (Modelo Criteria)
Figura jurídica: Se estructura mediante un fideicomiso financiero con oferta pública, separando la administración fiduciaria (TMF) de la asesoría financiera (Criteria).
Cuentas individuales: Cada empresa posee una cuenta comitente y cartera propia, garantizando que los rescates de otras firmas no afecten su liquidez.
Opciones de inversión: Dispone de perfiles estandarizados (Criteria Pesos, Criteria Balanceada) y la posibilidad de armar carteras personalizadas para grandes empresas o grupos corporativos.
Comisión: 1% anual, estando bonificado sin costo para clientes con cuenta activa en la ALyC.

|
|
|
|
|
|
|
|

|
|

|
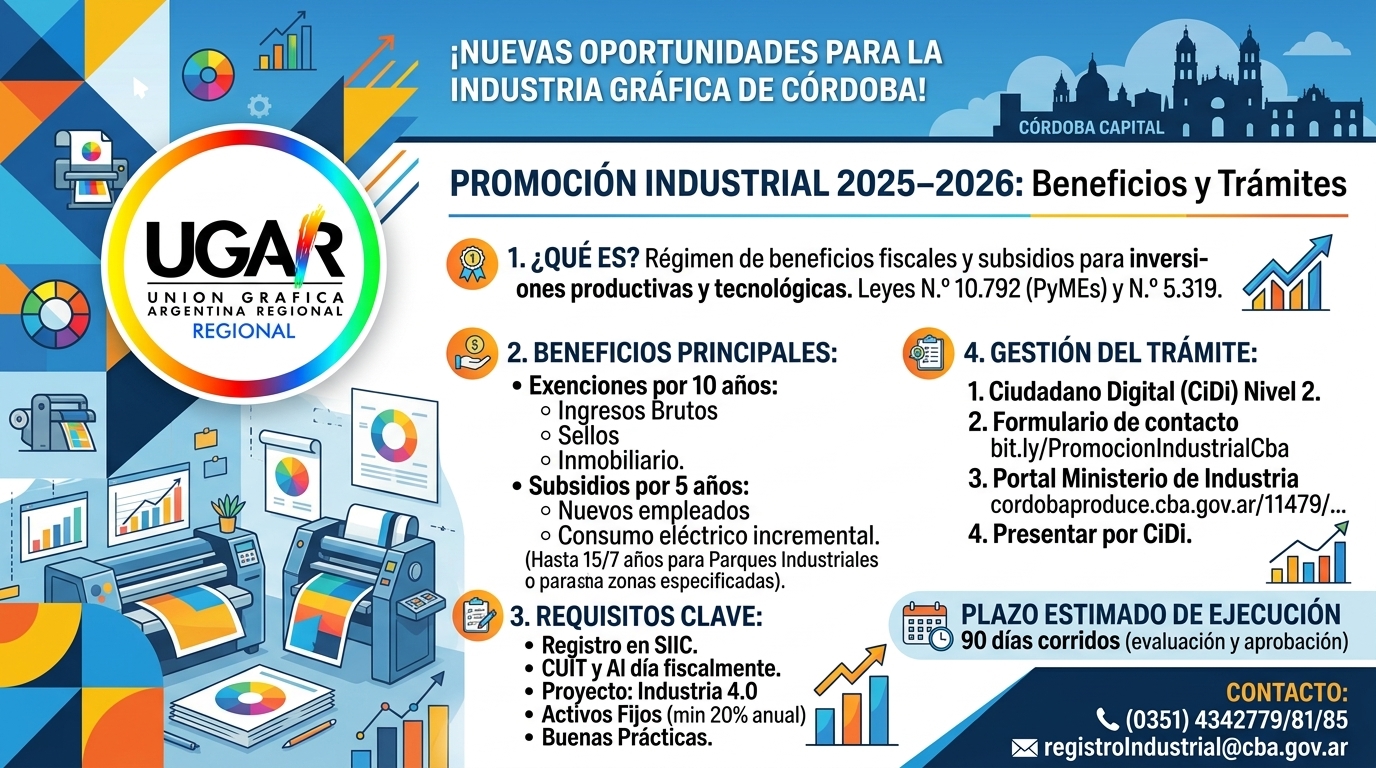 Actualización y Modificaciones del Régimen de Promoción Industrial de la Provincia de Córdoba